PER ou assurance-vie :
lequel choisir
pour sa retraite ?
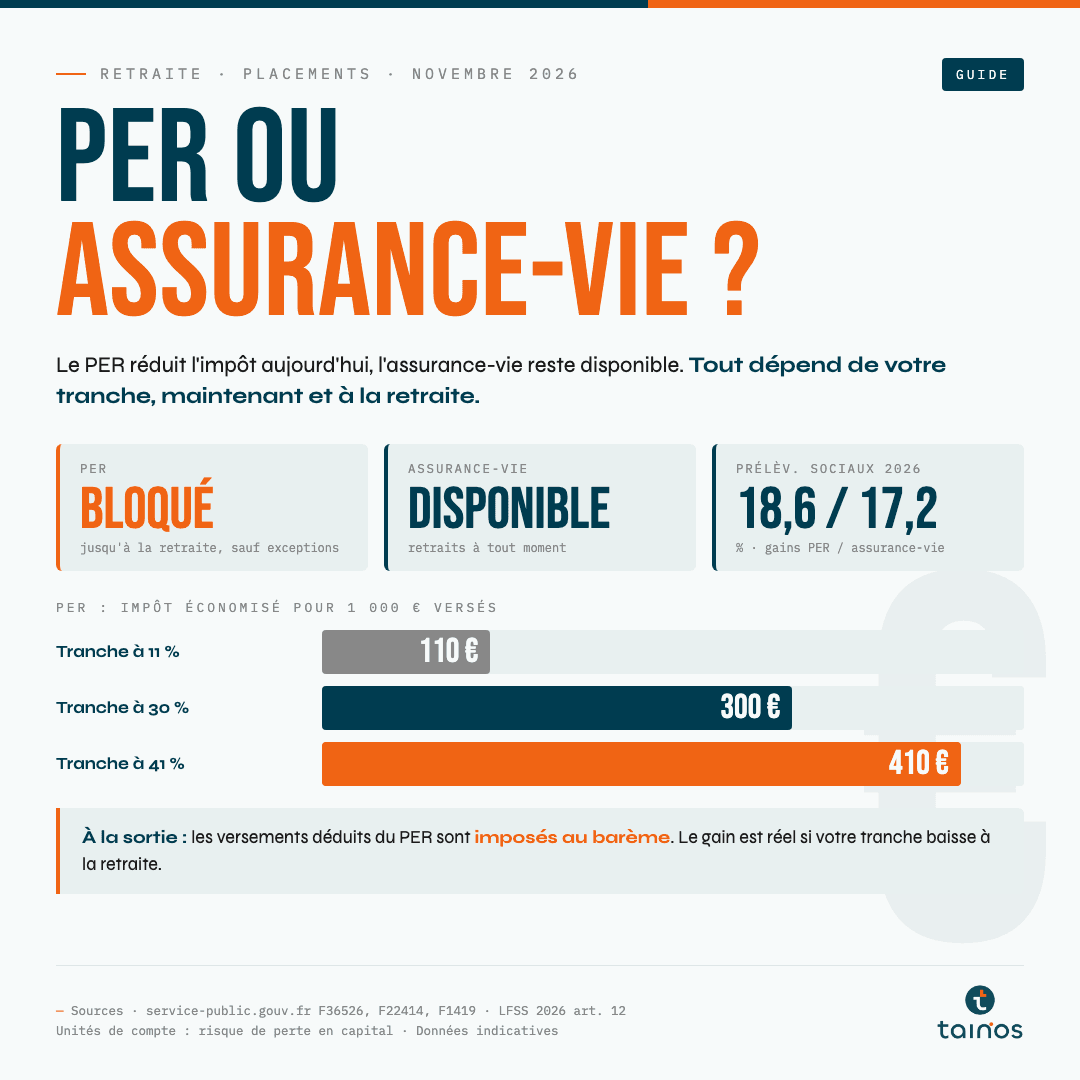
PER ou assurance-vie : la réponse dépend surtout de votre tranche d'imposition aujourd'hui et de celle que vous aurez à la retraite. Le PER fait baisser l'impôt l'année du versement mais bloque l'épargne et la taxe à la sortie. L'assurance-vie n'offre aucune déduction, mais reste disponible et légère fiscalement après 8 ans. Les deux se combinent souvent.
— service-public.gouv.fr F36526 et F22414 · impots.gouv.fr · LFSS 2026 (loi n° 2025-1403), art. 12
PER ou assurance-vie : deux logiques opposées
Avantage à l'entrée · Avantage à la sortie
Le plan d'épargne retraite (PER) récompense l'effort d'épargne tout de suite : chaque versement volontaire se déduit de votre revenu imposable, dans la limite d'un plafond. En contrepartie, l'argent reste bloqué jusqu'à la retraite et l'impôt économisé est en grande partie repris à la sortie.
L'assurance-vie fonctionne à l'inverse. Les versements ne réduisent pas l'impôt, mais le capital reste disponible à tout moment. Lors d'un retrait, seule la part de gains est imposée, avec un abattement annuel après 8 ans. Les deux enveloppes servent à préparer la retraite ; elles ne s'adressent pas au même profil.
Le comparatif point par point
Fiscalité · Disponibilité · Transmission
| Critère | PER individuelVersements déduits | Assurance-vieVersements depuis 2017 |
|---|---|---|
| À l'entrée | Versement déductible du revenu imposable, dans la limite du plafond ; plus de déduction à partir de 70 ans | Aucun avantage fiscal |
| Disponibilité | Bloqué jusqu'à la retraite, sauf achat de la résidence principale et accidents de la vie | Retraits possibles à tout moment |
| Sortie en capital | Versements imposés au barème de l'impôt ; gains taxés à 12,8 % + 18,6 % de prélèvements sociaux | Seuls les gains sont taxés : après 8 ans, abattement puis 7,5 % (jusqu'à 150 000 € versés) + 17,2 % |
| Sortie en rente | Imposée comme une pension, après abattement de 10 % | Possible, imposée sur une fraction selon l'âge |
| Transmission | PER assurantiel, décès avant 70 ans : 152 500 € exonérés par bénéficiaire ; après 70 ans : 30 500 € au total | Versements avant 70 ans : 152 500 € exonérés par bénéficiaire ; après 70 ans : 30 500 € au total |
Un écart nouveau est apparu en 2026. La loi de financement de la sécurité sociale pour 2026 a relevé la CSG sur les revenus du capital : les prélèvements sociaux passent à 18,6 % sur les gains et les rentes du PER, mais restent à 17,2 % sur les gains de la plupart des contrats d'assurance-vie.
Tout se joue sur votre tranche d'imposition
Aujourd'hui · À la retraite
Pour 1 000 € versés sur un PER, la baisse d'impôt immédiate est égale à votre tranche marginale. Elle est nulle si vous n'êtes pas imposable.
La vraie question porte sur la sortie. Les versements déduits seront imposés au barème l'année où vous les récupérez. Si votre tranche baisse à la retraite, de 30 % à 11 % par exemple, le PER laisse un gain fiscal net. Si elle reste identique, l'avantage se limite à un décalage de l'impôt dans le temps, et l'épargne aura été bloquée.
Exemple : un cadre de Troyes, 15 ans avant la retraite
48 ans · Tranche à 30 % · 5 000 € par an
Prenons un cadre de 48 ans installé à Troyes, imposé dans la tranche à 30 %. Il peut mettre de côté 5 000 € par an pendant 15 ans, jusqu'à son départ à 63 ans. Le calcul ci-dessous porte uniquement sur les sommes versées : il ne suppose aucun rendement, qui n'est garanti sur aucun des deux contrats.
- PER : 75 000 € × 30 % = 22 500 € d'impôt économisé pendant la vie active
- À la sortie, tranche à 11 % : 75 000 € × 11 % ≈ 8 250 € d'impôt → gain net d'environ 14 250 €
- À la sortie, tranche toujours à 30 % : environ 22 500 € d'impôt → gain net proche de zéro
- Assurance-vie : aucune économie à l'entrée, aucun impôt sur les 75 000 € versés à la sortie
Deux précisions. Retirer 75 000 € d'un coup ferait grimper le revenu de l'année et pourrait annuler l'avantage : la sortie fractionnée, sur plusieurs années, est souvent préférable. Et l'impôt économisé n'a de valeur que s'il est épargné ou utilisé, pas s'il disparaît dans les dépenses courantes.
⚠️ Les risques, sur les deux contrats : les supports en unités de compte présentent un risque de perte en capital ; seul le fonds en euros offre une garantie du capital, donnée par l'assureur. L'épargne d'un PER est bloquée jusqu'à la retraite, sauf cas de déblocage anticipé prévus par la loi. Les frais de gestion et d'entrée réduisent le résultat final : comparez-les avant de souscrire.
Quel profil pour quelle enveloppe ?
Trois situations fréquentes
- Imposé à 30 % ou plus, retraite dans moins de 20 ans, épargne de précaution déjà constituée : le PER est souvent pertinent pour une partie de l'effort d'épargne.
- Tranche à 11 % ou non imposable, projets à moyen terme (travaux, études des enfants) : l'assurance-vie garde l'avantage de la souplesse.
- Revenus élevés et objectif de transmission : les deux se complètent ; la clause bénéficiaire et l'âge des versements (avant ou après 70 ans) comptent autant que le choix du contrat.
💡 Bon à savoir : vous pouvez renoncer à la déduction lors d'un versement sur un PER. Le capital correspondant sera alors exonéré à la sortie, seuls les gains étant imposés. Cette option peut intéresser un épargnant peu imposé qui veut quand même une épargne dédiée à la retraite. Votre plafond de déduction figure sur votre avis d'impôt.
Ce que Tainos peut faire pour vous
Tranche actuelle · Projection retraite · Répartition
Estimation de votre tranche à la retraite, montant utile sur un PER, part à garder disponible en assurance-vie, choix des supports selon votre tolérance au risque : nos conseillers en Alsace, Moselle et Champagne-Ardenne construisent avec vous une répartition adaptée, en tenant compte des contrats que vous détenez déjà.
Apportez votre avis d'impôt et vos relevés de contrats : nous comparons les deux options dans votre situation.
Demander mon bilan gratuit →Sources (consultées le 4 novembre 2026) : service-public.gouv.fr, « Plan d'épargne retraite (PER) – PER individuel » (F36526, vérifié le 12 octobre 2026), « Assurance-vie : fiscalité des gains » (F22414) et « Plan d'épargne retraite : déduction des versements » (F34982) · service-public.gouv.fr, « Prélèvements sociaux sur les revenus du patrimoine et de placements » (F2329) · impots.gouv.fr, « L'assurance-vie et le PEA » · Loi n° 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026, art. 12 · Loi n° 2026-103 du 19 février 2026 de finances pour 2026 · service-public.gouv.fr, « Barème de l'impôt sur le revenu » (F1419).
Cet article est à caractère informatif et ne constitue pas un conseil en investissement ou fiscal personnalisé. Les supports en unités de compte présentent un risque de perte en capital ; l'épargne d'un PER est bloquée jusqu'à la retraite, sauf cas de déblocage anticipé. Les règles fiscales peuvent évoluer. Les performances passées ne préjugent pas des performances futures. Tainos Conseil · ORIAS n° 23005595.

