Plafond PER 2026 :
combien verser
avant le 31 décembre ?
Un versement sur un Plan d'épargne retraite n'est déduit de vos revenus 2026 que s'il est fait au plus tard le 31 décembre, dans la limite de votre plafond. Cette année, ce plafond cache un piège : la part non utilisée de 2023 disparaît définitivement au 1er janvier 2027.
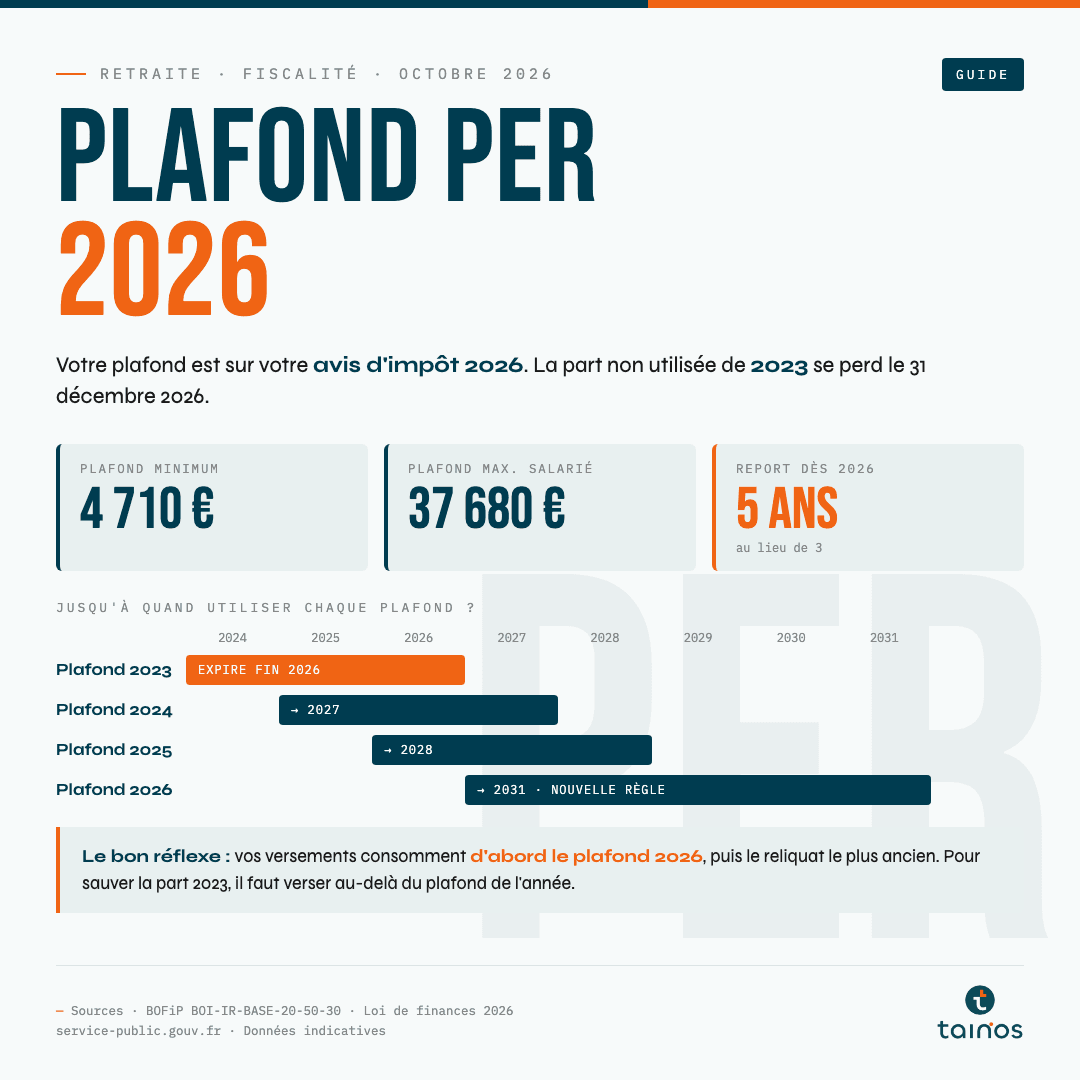
— CGI art. 163 quatervicies · BOFiP BOI-IR-BASE-20-50-30 · Loi de finances 2026
Où trouver votre plafond PER 2026 ?
Avis d'impôt 2026 · Revenus 2025
Votre plafond figure sur votre avis d'impôt 2026, reçu cet été, dans le cadre « Plafond épargne retraite ». Il est aussi consultable dans votre espace particulier sur impots.gouv.fr. Il est individuel : chaque membre du foyer fiscal a le sien.
Le montant affiché additionne deux éléments : le plafond de l'année, calculé sur vos revenus d'activité 2025, et les plafonds non utilisés des années 2023, 2024 et 2025.
Comment est calculé le plafond de l'année ?
Salariés · Indépendants
| Votre situation | Plafond 2026 |
|---|---|
| SalariéRevenus d'activité 2025, nets de frais professionnels | 10 % des revenus, entre 4 710 € et 37 680 € |
| Sans activitéRetraité, conjoint sans emploi | 4 710 € |
| IndépendantArtisan, commerçant, profession libérale | Calcul sur le bénéfice, avec une enveloppe supplémentaire de 15 % sur la part comprise entre 1 et 8 plafonds de la Sécurité sociale |
Les cotisations de retraite supplémentaire obligatoire et certains abondements de l'employeur réduisent ce plafond : ils sont déjà déduits du montant indiqué sur votre avis. Pour un indépendant, les règles sont plus favorables mais plus techniques : un calcul personnalisé s'impose.
Plafonds non utilisés : la part 2023 se perd au 31 décembre
Loi de finances 2026 · Report de 3 à 5 ans
La loi de finances pour 2026 a porté de 3 à 5 ans la durée de report des plafonds non utilisés. Mais cet allongement ne vaut que pour les plafonds constitués à partir de 2026. Les reliquats antérieurs restent soumis à l'ancienne règle des 3 ans.
L'ordre d'imputation est fixé par les textes :
Versements 2026 → d'abord le plafond 2026 → puis le reliquat le plus ancien (2023) → puis 2024 → puis 2025
⚠️ Le piège : verser seulement le montant de votre plafond annuel ne sauve pas la part 2023. Pour l'utiliser, il faut verser au-delà du plafond de l'année.
Exemple : un couple à Strasbourg
Mariés · 2 parts · Tranche à 30 %
Claire, 52 ans, cadre, et Marc, 54 ans, sont mariés, sans enfant à charge. Leur revenu imposable est d'environ 90 000 € : avec le barème appliqué en 2026, ils sont dans la tranche à 30 %. Claire n'a jamais versé sur un PER.
- Plafond 2026 : 7 200 € · reliquats : 2023 = 6 600 €, 2024 = 7 000 €, 2025 = 7 100 €
- Si elle verse 7 200 € → tout s'impute sur 2026 : les 6 600 € de 2023 sont perdus
- Si elle verse 13 800 € (7 200 + 6 600) → la part 2023 est utilisée avant de disparaître
- Revenu après déduction : 76 200 €, soit 38 100 € par part → le couple reste dans la tranche à 30 %
- Reliquats 2024 et 2025 (14 100 €) : toujours utilisables les années suivantes
Couples mariés ou pacsés : la mutualisation
Imposition commune · Case 6QR
Si vous êtes imposés ensemble, vous pouvez demander à additionner vos plafonds. L'un des deux peut alors verser et déduire au-delà de son propre plafond, en utilisant celui de l'autre. L'option se coche sur la déclaration de revenus (case 6QR), au printemps qui suit le versement.
💡 Ce qui change depuis 2026 : les versements volontaires effectués à partir de 70 ans ne sont plus déductibles. Et la mutualisation n'est plus possible à compter des revenus de l'année qui suit celle où l'un des deux conjoints atteint 70 ans.
Avant de verser : ce que la déduction implique
Report d'imposition · Blocage · Risques
La déduction n'est pas une exonération définitive : c'est un report d'imposition. À la retraite, les sommes versées et déduites seront soumises à l'impôt sur le revenu, en capital comme en rente. Le PER est surtout intéressant si votre taux d'imposition actuel est supérieur à celui que vous prévoyez à la retraite.
| Point de vigilance | Ce qu'il faut savoir |
|---|---|
| Disponibilité | Épargne bloquée jusqu'à la retraite, sauf cas prévus par la loi : achat de la résidence principale, invalidité, décès du conjoint, surendettement, fin des droits au chômage… |
| Risque | Les supports en unités de compte présentent un risque de perte en capital : leur valeur varie à la hausse comme à la baisse. |
| Option | Vous pouvez renoncer à la déduction lors du versement, si votre situation le justifie (faible imposition aujourd'hui, par exemple). |
| Délai | Banques et assureurs fixent souvent une date limite de réception des fonds antérieure au 31 décembre : vérifiez celle de votre contrat. |
Ce que Tainos peut faire pour vous
Lecture de l'avis · Calcul du montant utile · Choix du contrat
Le bon montant à verser dépend de votre tranche d'imposition, de vos reliquats, de votre situation de couple et de vos projets d'ici la retraite. Nos conseillers en Alsace, Moselle et Champagne-Ardenne lisent votre avis d'impôt avec vous et calculent le versement pertinent, sans engagement.
Apportez votre avis d'impôt 2026 : nous calculons ensemble le montant utile avant le 31 décembre.
Demander mon bilan gratuit →Sources (consultées le 19 octobre 2026) : service-public.gouv.fr, fiche F34982 « Plan d'épargne retraite : déduction des versements » · BOFiP BOI-IR-BASE-20-50-20 et BOI-IR-BASE-20-50-30 (version du 10 août 2026) · Loi n° 2026-103 du 19 février 2026 de finances pour 2026, articles 9 et 10 · service-public.gouv.fr, fiche F1419 « Barème de l'impôt sur le revenu ».
Cet article est à caractère informatif et ne constitue pas un conseil en investissement ou fiscal personnalisé. Tout investissement comporte des risques, notamment de perte en capital pour les supports en unités de compte. Les performances passées ne préjugent pas des performances futures. Tainos Conseil · ORIAS n° 23005595.

