Rachat de trimestres :
est-ce rentable pour
votre retraite ?
Le rachat de trimestres permet de combler des années d'études ou de carrière incomplètes pour réduire, voire supprimer, la décote sur votre pension. En 2026, un trimestre coûte entre 1 055 € et 6 684 € selon votre âge, vos revenus et l'option choisie. La somme est déductible de vos revenus, mais sa rentabilité dépend surtout du nombre d'années de retraite qui suivront.
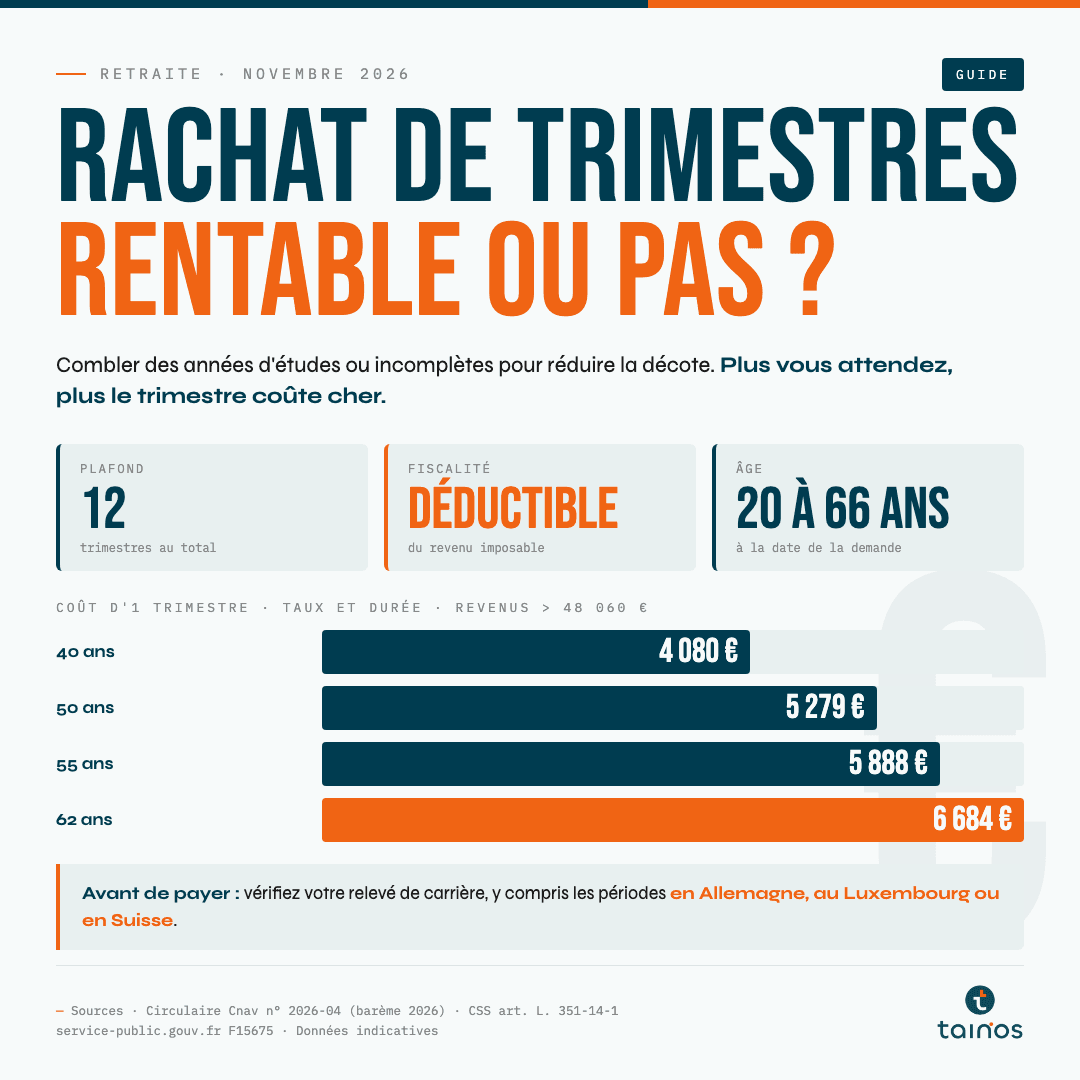
— Code de la sécurité sociale, art. L. 351-14-1 · Circulaire Cnav n° 2026-04 · service-public.gouv.fr F15675
Le rachat de trimestres, pour qui et pour quoi ?
Régime général · Études · Années incomplètes
Pour une retraite de base à taux plein avant 67 ans, il faut réunir un nombre de trimestres qui dépend de votre année de naissance : 172 trimestres (43 ans) pour les personnes nées à partir de 1966. Chaque trimestre manquant entraîne une décote de 0,625 point sur le taux de 50 %, et réduit en plus la pension au prorata de la durée.
Le « versement pour la retraite », nom officiel du rachat, est ouvert de 20 à 66 ans inclus. Il porte sur trois types de périodes :
- les années d'études supérieures (90 jours d'études valent un trimestre, 4 trimestres au plus par année) ;
- les années civiles incomplètes, avec moins de 4 trimestres validés (temps partiel, début de carrière, chômage non indemnisé) ;
- certains stages en entreprise gratifiés, à un tarif fixe de 481 € par trimestre, dans la limite de 2 trimestres et dans les 2 ans suivant la fin du stage.
Deux options, deux effets sur la pension
Taux seul · Taux et durée
| Option | Ce que le rachat corrige | Pour qui ? |
|---|---|---|
| 1 · Taux seul | La décote (le taux de liquidation) | Carrière proche de la durée requise, pension calculée sur une durée déjà complète |
| 2 · Taux et durée | La décote et le prorata de durée | Carrière plus courte : l'effet sur la pension est plus important, le coût aussi |
Les trimestres rachetés pour études ne comptent pas pour un départ anticipé au titre d'une carrière longue. Pour les retraites complémentaires Agirc-Arrco, le rachat n'apporte aucun point : son intérêt est indirect, car obtenir le taux plein au régime de base évite aussi la minoration appliquée à la complémentaire en cas de départ sans taux plein.
Combien coûte un rachat de trimestres en 2026 ?
Âge · Revenus · Barème Cnav
Le prix d'un trimestre dépend de votre âge à la date de la demande et du niveau de vos revenus récents, comparés au plafond de la sécurité sociale (48 060 € en 2026). Plus vous attendez, plus il augmente, jusqu'à 62 ans.
| Âge en 2026 | Taux seulRevenus < 36 045 € | Taux seulRevenus > 48 060 € | Taux et duréeRevenus < 36 045 € | Taux et duréeRevenus > 48 060 € |
|---|---|---|---|---|
| 40 ans | 2 065 € | 2 753 € | 3 060 € | 4 080 € |
| 45 ans | 2 366 € | 3 154 € | 3 506 € | 4 674 € |
| 50 ans | 2 672 € | 3 563 € | 3 960 € | 5 279 € |
| 55 ans | 2 980 € | 3 973 € | 4 416 € | 5 888 € |
| 60 ans | 3 275 € | 4 367 € | 4 854 € | 6 472 € |
Pour les études supérieures, un abattement forfaitaire réduit le coût de 4 trimestres au plus, à condition de déposer la demande au plus tard le 31 décembre de l'année de vos 40 ans. Passé cet âge, le tarif plein s'applique. Le paiement peut être étalé : sur 1 à 3 ans de 2 à 8 trimestres, sur 1, 3 ou 5 ans à partir de 9 trimestres, avec une revalorisation annuelle du solde.
Exemple : une cadre strasbourgeoise de 55 ans
Née en 1971 · 4 trimestres manquants · Tranche à 30 %
Sophie, cadre dans une entreprise strasbourgeoise, a 55 ans. Son relevé de carrière montre qu'à 64 ans, son âge légal, elle aura 168 trimestres sur les 172 requis. Ses revenus dépassent 48 060 € et son salaire annuel moyen retenu pour la retraite est estimé à 46 000 €. Elle envisage de racheter 4 trimestres d'études avec l'option taux et durée.
- Coût : 4 × 5 888 € = 23 552 €
- Économie d'impôt à 30 % : environ 7 066 € → coût net d'environ 16 486 €
- Pension de base sans rachat : 46 000 × 47,5 % × 168/172 ≈ 21 342 € brut par an
- Pension de base avec rachat : 46 000 × 50 % × 172/172 = 23 000 € brut par an
- Gain : environ 1 658 € brut par an, avant prélèvements sociaux et impôt sur la pension
À 64 ans, l'espérance de vie dépasse largement ce délai, et le taux plein évite aussi la minoration de sa retraite Agirc-Arrco. Mais si Sophie peut travailler une année de plus et valider ses 4 trimestres en cotisant, le rachat perd tout son intérêt. La déduction fiscale a aussi ses limites : si les 23 552 € font baisser votre revenu sous le seuil d'une tranche, une partie de la somme ne sera déduite qu'au taux inférieur. Étaler le paiement sur trois ans permet de répartir la déduction.
Avant de racheter : trois vérifications
Relevé de carrière · Périodes à l'étranger · Règles futures
Commencez par votre relevé de carrière sur info-retraite.fr : des trimestres oubliés (service militaire, maternité, chômage, emploi d'été) peuvent être régularisés gratuitement. En Alsace et en Moselle, beaucoup d'actifs ont travaillé en Allemagne, au Luxembourg ou en Suisse : ces périodes sont prises en compte pour la durée d'assurance grâce aux règles européennes de coordination. Elles sont parfois mal reportées, et les vérifier coûte moins cher qu'un rachat.
⚠️ Le risque : le rachat engage une somme importante sur la base des règles en vigueur au moment du paiement. Si votre carrière vous permet finalement d'atteindre le taux plein, ou si l'âge et la durée requise changent à nouveau, il peut ne rien vous rapporter. Les règles d'âge et de durée ont été modifiées plusieurs fois ces dernières années.
💡 Une alternative à comparer : la même somme versée sur un plan d'épargne retraite est aussi déductible, reste transmissible et peut être récupérée en capital à la retraite. En contrepartie, elle est bloquée jusqu'à la retraite (sauf cas de déblocage anticipé), ne garantit aucun montant de pension et, selon les supports choisis, expose à un risque de perte en capital.
Ce que Tainos peut faire pour vous
Relevé de carrière · Simulation · Comparaison
Nombre de trimestres réellement manquants, option la plus adaptée, délai de récupération après impôt, comparaison avec une année de travail supplémentaire ou un versement sur un PER : nos conseillers en Alsace, Moselle et Champagne-Ardenne étudient votre relevé de carrière avec vous avant toute demande d'évaluation.
Apportez votre relevé de carrière : nous calculons ensemble si le rachat vaut le coût dans votre situation.
Demander mon bilan gratuit →Sources (consultées le 28 octobre 2026) : service-public.gouv.fr, « Retraite du salarié du privé : rachat de trimestres » (F15675, vérifié le 1er janvier 2026) · Assurance retraite, circulaire Cnav n° 2026-04 du 5 février 2026 « Versement pour la retraite – barème 2026 » · service-public.gouv.fr, « Âge de départ et durée d'assurance » (F35063) · Code de la sécurité sociale, art. L. 351-14-1 et D. 351-3 et suivants (Légifrance).
Cet article est à caractère informatif et ne constitue pas un conseil personnalisé. Les montants de pension de l'exemple sont simplifiés et ne remplacent pas une simulation officielle. Les règles de retraite et de fiscalité peuvent évoluer. Un plan d'épargne retraite comporte un risque de perte en capital selon les supports, et l'épargne est bloquée jusqu'à la retraite sauf cas de déblocage anticipé. Les performances passées ne préjugent pas des performances futures. Tainos Conseil · ORIAS n° 23005595.

