Meublé de tourisme
à Strasbourg : ce que
change la loi Le Meur
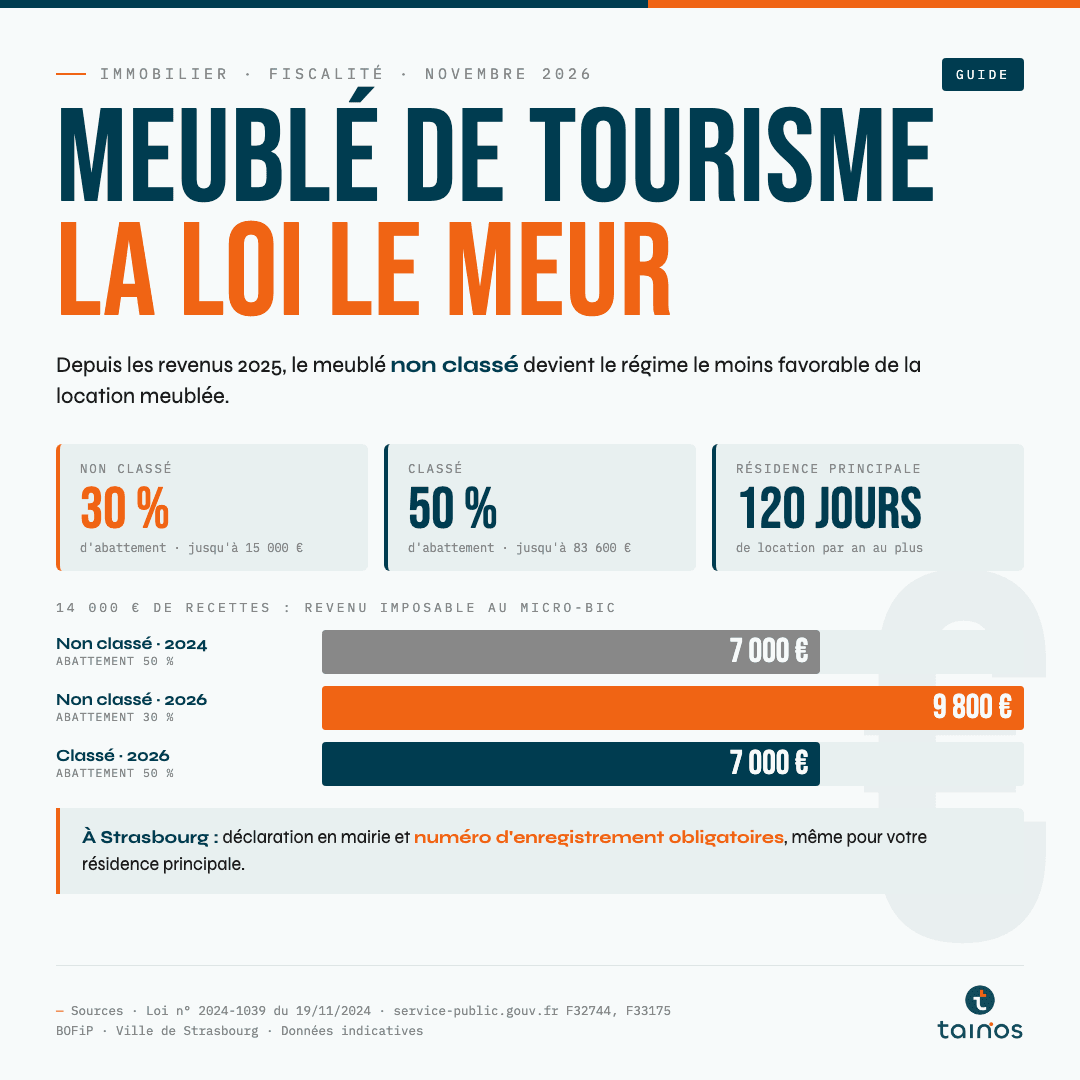
Louer un appartement aux visiteurs du marché de Noël rapporte toujours, mais la fiscalité du meublé de tourisme s'est durcie. Depuis les revenus 2025, un meublé non classé n'a droit au micro-BIC que jusqu'à 15 000 € de recettes, avec un abattement de 30 % au lieu de 50 %. Le classement en étoiles, la déclaration en mairie et le DPE deviennent des sujets à régler avant de mettre une annonce en ligne.
— Loi n° 2024-1039 du 19 novembre 2024 · CGI art. 50-0 · service-public.gouv.fr F32744 · BOFiP
Meublé de tourisme : la fiscalité depuis la loi Le Meur
Loi du 19 novembre 2024 · Revenus 2025 et 2026
Un meublé de tourisme est un logement meublé loué à une clientèle de passage, à la nuit, à la semaine ou au mois, qui n'y élit pas domicile. Les recettes relèvent des bénéfices industriels et commerciaux (BIC). Jusqu'aux revenus 2024, ce statut était plus avantageux que la location meublée classique : abattement de 50 % pour un meublé non classé, 71 % pour un meublé classé.
La loi n° 2024-1039 du 19 novembre 2024, dite loi Le Meur, a inversé la logique pour lutter contre la raréfaction des logements à l'année dans les villes tendues. Le régime micro-BIC du meublé de tourisme non classé est désormais le moins favorable de tous les régimes de location meublée.
Micro-BIC 2026 : trois régimes à comparer
Non classé · Classé · Location meublée à l'année
| Type de location | Revenus 2024Ancien régime | Revenus 2026Plafond · abattement |
|---|---|---|
| Meublé de tourisme non classé | 77 700 € · 50 % | 15 000 € · 30 % |
| Meublé de tourisme classé, chambre d'hôtes | 188 700 € · 71 % | 83 600 € · 50 % |
| Location meublée à l'année (LMNP) | 77 700 € · 50 % | 83 600 € · 50 % |
Au micro-BIC, l'abattement remplace toutes les charges : aucune dépense ne se déduit en plus. Si vos recettes dépassent le plafond deux années de suite, vous basculez au régime réel, qui permet de déduire les charges réelles et d'amortir le bien et le mobilier. Ce régime peut aussi être choisi sur option, même sous les plafonds.
Le réel a toutefois un coût différé. Depuis la loi de finances pour 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value lors de la revente, pour les cessions réalisées à compter du 15 février 2025. Une partie de l'impôt économisé pendant la location peut donc être payée à la sortie, sauf si la vente intervient après 22 ans de détention (exonération d'impôt sur le revenu) ou 30 ans (exonération totale).
Louer à Strasbourg : les règles locales
Déclaration · 120 jours · Changement d'usage
À Strasbourg, tout meublé de tourisme doit être déclaré en mairie et recevoir un numéro d'enregistrement à 13 caractères, y compris votre résidence principale louée quelques semaines par an. Ce numéro doit figurer sur chaque annonce. L'absence de déclaration expose à une amende civile pouvant atteindre 5 000 €.
- Résidence principale (logement occupé au moins 8 mois par an) : location possible jusqu'à 120 jours par an. La loi permet aux communes d'abaisser ce seuil jusqu'à 90 jours ; à la date de consultation, le site de la Ville affichait toujours 120 jours. Le dépassement est passible d'une amende civile de 10 000 €.
- Résidence secondaire ou logement acheté pour la location : une autorisation de changement d'usage est exigée avant la déclaration, selon le règlement municipal de Strasbourg. Le défaut d'autorisation peut coûter jusqu'à 100 000 € d'amende.
- DPE : pour obtenir l'autorisation, le logement doit être classé entre A et E. À partir de 2034, il faudra un classement entre A et D.
- Copropriété : le règlement de copropriété peut interdire les meublés de tourisme. Vérifiez-le avant d'acheter.
À Metz, Colmar ou Reims, les règles diffèrent : chaque commune décide si l'enregistrement et le changement d'usage s'appliquent. La mairie du lieu du logement fait foi.
Exemple : un studio loué pendant le marché de Noël
Résidence secondaire · 14 000 € de recettes · Tranche à 30 %
Prenons un propriétaire qui loue un studio à la Krutenau en meublé de tourisme, avec une autorisation de changement d'usage. Il encaisse 14 000 € de recettes par an, dont une bonne part entre la fin novembre et la fin décembre. Sa tranche marginale d'imposition est de 30 %.
- Non classé : 14 000 € × 70 % = 9 800 € imposables → impôt sur le revenu d'environ 2 940 €
- Classé : 14 000 € × 50 % = 7 000 € imposables → impôt sur le revenu d'environ 2 100 €
- À ajouter dans les deux cas : les prélèvements sociaux sur le revenu imposable
- Coût du classement : visite d'un organisme accrédité, à la charge du propriétaire, à renouveler tous les 5 ans
Avec 16 000 € de recettes, le même studio non classé sortirait du micro-BIC et passerait au régime réel. Le classement porte le plafond à 83 600 € et conserve l'abattement de 50 %. Autre piste : louer le studio en meublé à l'année, avec un bail classique, ce qui évite le changement d'usage et donne droit au même abattement de 50 %, pour des recettes souvent plus régulières mais moins élevées.
⚠️ Les risques à intégrer : les recettes d'un meublé de tourisme ne sont jamais garanties. Elles dépendent de la saison, de la concurrence des annonces, des avis des voyageurs et d'une réglementation locale qui peut encore se durcir (seuil de jours, quotas, refus de renouveler une autorisation temporaire). L'immobilier reste un actif peu liquide : revendre peut prendre plusieurs mois, et la valeur du bien peut baisser.
Classer, passer au réel ou louer à l'année ?
Trois questions à se poser
- Vos recettes dépassent-elles 15 000 € ? Si oui, un meublé non classé passe au réel. Le classement est souvent la solution la plus simple pour rester au micro-BIC.
- Vos charges réelles dépassent-elles la moitié des recettes ? Crédit, travaux, frais de ménage et de plateforme, amortissement : au-delà de 50 %, le réel peut réduire fortement l'impôt, en gardant à l'esprit la plus-value future.
- Le temps de gestion vaut-il l'écart de loyer ? Rotation des voyageurs, ménage, taxe de séjour à collecter, fiches de police pour les clients étrangers : la location à l'année est plus simple et plus stable.
💡 Bon à savoir : le classement en étoiles (de 1 à 5) est facultatif et payant. Il ne se limite pas à la fiscalité : il donne aussi une visibilité auprès des offices de tourisme. Pour un logement acheté en vue de la location, comparez aussi avec le statut de loueur en meublé non professionnel en location à l'année.
Ce que Tainos peut faire pour vous
Comparaison des régimes · Projet d'achat · Revente
Micro-BIC ou réel, classement ou location à l'année, effet de la réintégration des amortissements sur votre plus-value : nos conseillers en Alsace, Moselle et Champagne-Ardenne chiffrent les options à partir de vos recettes et de vos charges réelles, avant votre prochaine déclaration.
Apportez vos recettes et vos charges : nous comparons ensemble les régimes qui s'offrent à vous.
Demander mon bilan gratuit →Sources (consultées le 4 novembre 2026) : service-public.gouv.fr, « Revenus d'une location meublée » (F32744, vérifié le 15 avril 2026), « Mettre sa résidence principale en location meublée de tourisme » (F33175, vérifié le 21 mai 2026) et « Mettre en location un meublé de tourisme » (F2043, vérifié le 21 mai 2026) · impots.gouv.fr, « Je suis propriétaire d'une location meublée de tourisme : quel est le nouveau régime fiscal ? » et « Je vends un bien immobilier donné en location meublée, comment se calcule la plus-value ? » · BOFiP, actualisation des seuils des régimes d'imposition (loi n° 2024-1039 du 19 novembre 2024, art. 7 ; loi n° 2026-103 du 19 février 2026) · Légifrance, Code du tourisme art. L. 324-1-1, CGI art. 150 VB, loi n° 2025-127 du 14 février 2025, art. 84 · Ville et Eurométropole de Strasbourg, site de la taxe de séjour et règlement municipal des changements d'usage.
Cet article est à caractère informatif et ne constitue pas un conseil fiscal ou juridique personnalisé. Les règles locales évoluent : vérifiez-les auprès de votre mairie avant toute mise en location. L'investissement immobilier comporte des risques : absence de garantie de revenus locatifs, vacance, baisse de la valeur du bien, faible liquidité. Les performances passées ne préjugent pas des performances futures. Tainos Conseil · ORIAS n° 23005595.

