Déficit foncier :
vos travaux doivent être
payés avant le 31/12
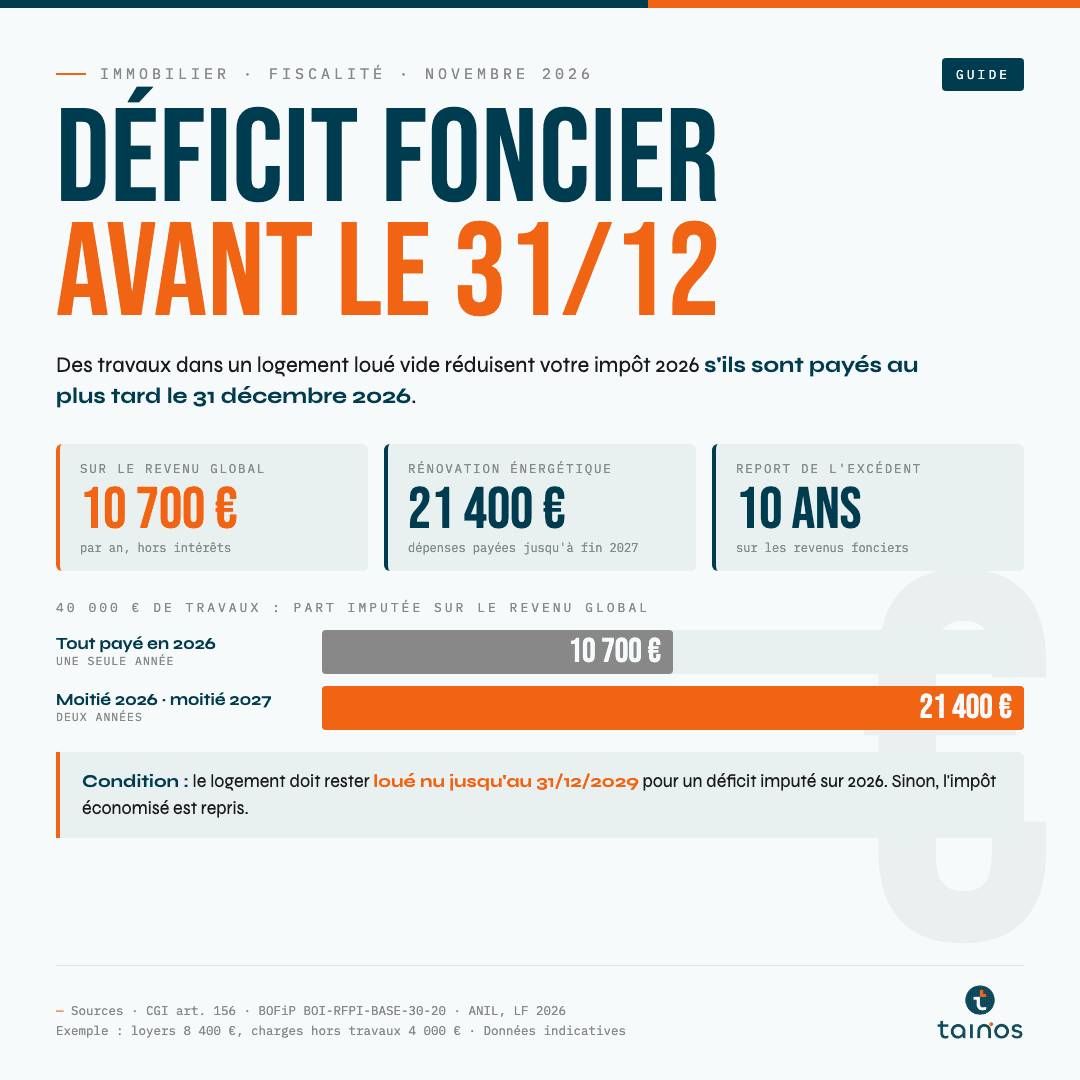
Des travaux sur un logement loué vide peuvent créer un déficit foncier, déductible de votre revenu global jusqu'à 10 700 € par an. Mais c'est la date du paiement qui compte, pas celle du devis ni du chantier : une facture réglée le 2 janvier 2027 ne réduira pas votre impôt sur les revenus 2026.
— CGI art. 156, I-3° · BOFiP BOI-RFPI-BASE-30-20 · Loi de finances 2026, art. 47
Le déficit foncier, comment ça marche ?
Location nue · Régime réel
Lorsque les charges d'un logement loué vide dépassent les loyers de l'année, le résultat foncier devient négatif : c'est le déficit foncier. Il ne concerne que les propriétaires imposés au régime réel (déclaration n° 2044). Au micro-foncier, l'abattement forfaitaire de 30 % couvre toutes les charges et aucun déficit n'est possible.
Le régime réel s'applique d'office si vos loyers bruts dépassent 15 000 € par an. En dessous, il se choisit en déposant une déclaration 2044, et l'option vous engage pour 3 ans.
Pourquoi la date de paiement est décisive
Année du paiement · Ordre d'imputation
Les charges foncières se déduisent au titre de l'année où elles sont payées. Un devis signé en octobre et un chantier terminé en novembre ne suffisent pas : si la facture est réglée en janvier, la dépense bascule sur les revenus 2027. Gardez les factures et la preuve du débit de votre compte.
Le calcul suit un ordre fixé par l'administration :
Loyers 2026 → d'abord les intérêts d'emprunt → puis les autres charges (travaux, taxe foncière, assurance…) → déficit éventuel imputé sur le revenu global, dans la limite de 10 700 €
La part du déficit due aux intérêts d'emprunt ne réduit jamais votre revenu global : elle se reporte sur vos revenus fonciers des 10 années suivantes, comme l'excédent au-delà de 10 700 €.
⚠️ Le piège : les entreprises du bâtiment sont très sollicitées en fin d'année. Une intervention décalée de quelques semaines, ou une facture finale réglée début janvier, et l'économie d'impôt est repoussée d'un an. Fixez le calendrier de facturation dès la signature du devis.
Quels travaux sont déductibles ?
Entretien · Réparation · Amélioration
| Type de dépense | Déductible des revenus fonciers ? |
|---|---|
| Entretien et réparationToiture, ravalement, plomberie, électricité | Oui |
| AméliorationIsolation, chauffage, menuiseries, mise aux normes | Oui, pour les locaux d'habitation |
| Construction, reconstruction, agrandissementSurélévation, extension, création de surface | Non |
Les travaux de rénovation énergétique méritent une attention particulière. Un logement classé G au diagnostic de performance énergétique (DPE) ne peut plus être proposé à la location dans le cadre d'un nouveau bail depuis le 1er janvier 2025 ; ce sera le cas des logements classés F à partir de 2028. Dans le parc ancien de Metz, Strasbourg, Reims ou Troyes, beaucoup de bailleurs doivent donc engager des travaux de toute façon.
💡 Plafond doublé pour la rénovation énergétique : le plafond peut être porté à 21 400 €, à hauteur des dépenses de rénovation énergétique qui font passer le logement d'une classe E, F ou G à une classe A, B, C ou D. La loi de finances pour 2026 a prolongé cette mesure pour les dépenses payées jusqu'au 31 décembre 2027. Il faut pouvoir produire un DPE avant et un DPE après travaux.
Exemple : un appartement loué à Metz
Couple marié · Tranche à 30 % · Location vide
Nathalie et Éric louent vide un T3 dans un immeuble ancien de Metz, 700 € par mois. Ils sont au régime réel et leur tranche marginale d'imposition est de 30 %. L'assemblée des copropriétaires a voté la réfection de la toiture et le remplacement des fenêtres : leur quote-part est de 18 000 €, appelée en décembre 2026.
- Loyers 2026 : 8 400 € · intérêts d'emprunt : 2 400 € · taxe foncière, assurance, gestion : 1 600 €
- Loyers après intérêts : 8 400 − 2 400 = 6 000 €
- Autres charges : 1 600 + 18 000 = 19 600 € → déficit de 13 600 €
- Imputé sur le revenu global 2026 : 10 700 € · reporté sur les loyers 2027 à 2036 : 2 900 €
- Sans les travaux, ils auraient déclaré un revenu foncier de 4 400 €, imposé à 30 % et aux prélèvements sociaux
Si l'appel de fonds n'est réglé qu'en janvier 2027, le même déficit sera calculé sur les revenus 2027. L'avantage n'est pas perdu, mais il est décalé d'un an, et les loyers 2026 restent imposés.
Gros chantier : étaler les paiements sur deux années
Plafond annuel · Optimisation
Le plafond de 10 700 € s'apprécie chaque année. Pour un chantier important, répartir les paiements sur deux années civiles permet d'imputer davantage sur le revenu global. Reprenons le cas de Nathalie et Éric avec 40 000 € de travaux :
Payés en une fois, les 40 000 € créent un déficit de 35 600 € : 10 700 € s'imputent sur le revenu global et 24 900 € se reportent sur les loyers futurs. Répartis par moitié, ils créent deux déficits de 15 600 €, soit 21 400 € imputés sur le revenu global au total. Le choix dépend aussi du calendrier du chantier et de vos revenus des deux années.
Après les travaux : 3 ans de location obligatoires
Engagement · Remise en cause
Pour conserver l'imputation sur le revenu global, le logement doit rester loué jusqu'au 31 décembre de la troisième année qui suit : jusqu'à fin 2029 pour un déficit imputé sur les revenus 2026. La location doit être effective, et une vacance prolongée peut suffire à remettre l'avantage en cause.
| Si vous… | Conséquence |
|---|---|
| Vendez le bien avant fin 2029 | Le revenu global des années concernées est recalculé : l'impôt économisé est repris |
| Le reprenez pour vous ou un proche | Même conséquence : le logement n'est plus affecté à la location |
| Le louez en meublé | Il sort des revenus fonciers : l'engagement de location nue n'est plus respecté |
| Subissez un licenciement, une invalidité, un décès | Des exceptions sont prévues par l'administration |
Ce que Tainos peut faire pour vous
Calcul du déficit · Calendrier des paiements · Stratégie locative
Montant à engager, répartition sur deux ans, articulation avec vos autres revenus et vos projets de revente : nos conseillers en Alsace, Moselle et Champagne-Ardenne simulent avec vous l'effet réel des travaux sur votre impôt, avant la signature des devis. Un investissement immobilier comporte des risques : vacance locative, impayés, coût des travaux supérieur au prévu, baisse de la valeur du bien et liquidité réduite.
Apportez vos devis et votre dernière déclaration 2044 : nous calculons ensemble le déficit et le bon calendrier de paiement.
Demander mon bilan gratuit →Sources (consultées le 21 octobre 2026) : BOFiP BOI-RFPI-BASE-30-20 « Modalités d'imputation des déficits fonciers » (version du 16 septembre 2025, §§ 30 à 450) · BOFiP BOI-RFPI-DECLA-10 « Régime micro-foncier » · ANIL, analyse juridique n° 2026-08 « Loi de finances pour 2026 » (loi n° 2026-103 du 19 février 2026, art. 47) · impots.gouv.fr, « Location vide de meubles » · service-public.gouv.fr, « Les passoires thermiques ne peuvent plus être louées » (A17975).
Cet article est à caractère informatif et ne constitue pas un conseil fiscal ou en investissement personnalisé. Les règles fiscales peuvent évoluer, notamment avec la loi de finances pour 2027. Un investissement immobilier comporte des risques de perte en capital, de vacance locative et de liquidité réduite. Tainos Conseil · ORIAS n° 23005595.

