Frontalier en Allemagne :
où payer
ses impôts ?
Vous habitez en Alsace ou en Moselle et travaillez en Allemagne ? Si votre employeur est situé à 30 km au plus de la frontière et que vous rentrez chez vous chaque jour, votre salaire est imposé en France, pas en Allemagne. Au-delà, l'Allemagne impose votre salaire et la France l'intègre au calcul de votre taux. Voici les impôts du frontalier en Allemagne, règle par règle.
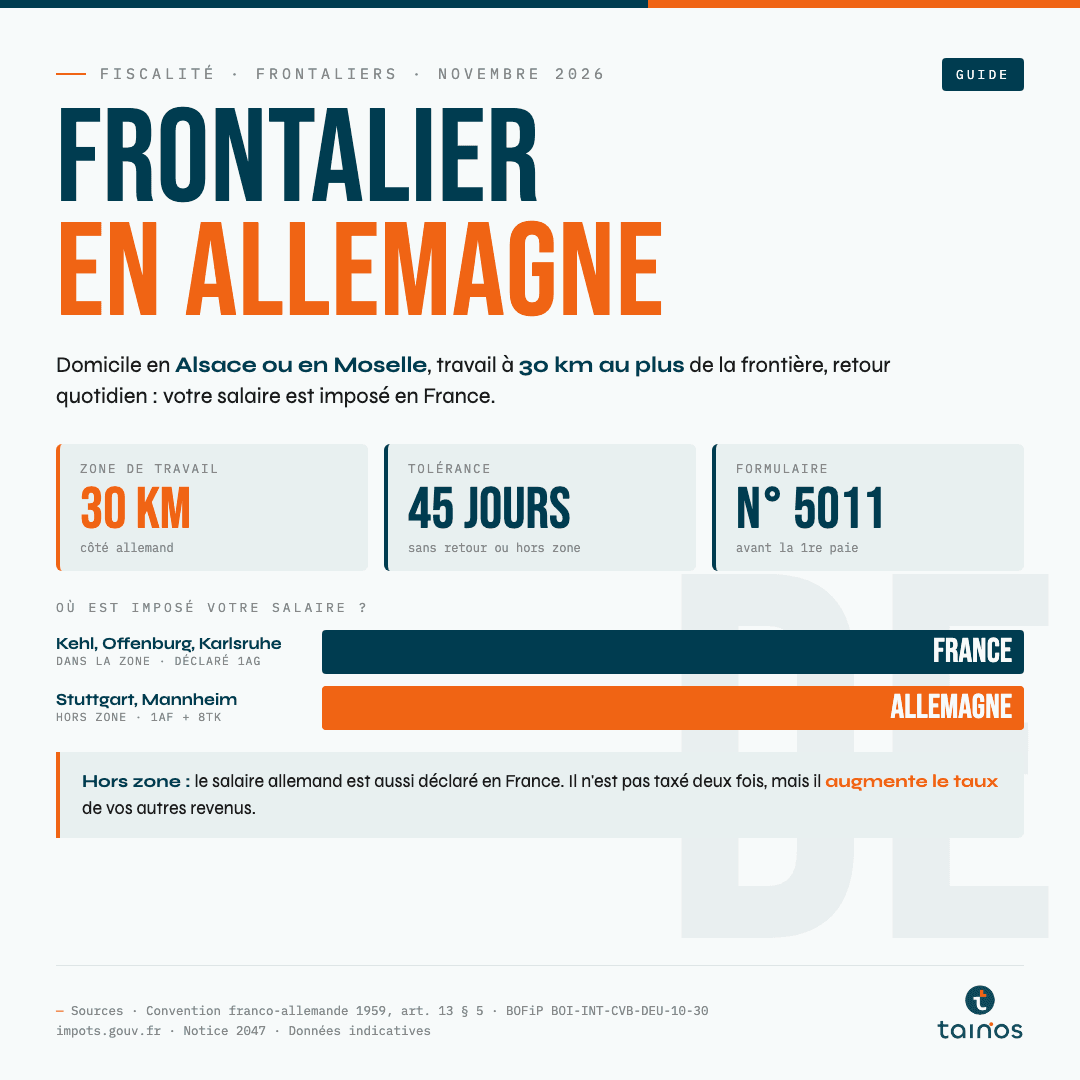
— Convention fiscale franco-allemande du 21 juillet 1959, art. 13 § 5 · BOFiP BOI-INT-CVB-DEU-10-30
Le statut de frontalier : trois conditions
Convention du 21 juillet 1959 · Article 13 § 5
Selon l'Insee, environ 46 000 habitants du Grand Est travaillent en Allemagne. Pour eux, la convention fiscale franco-allemande prévoit un régime particulier : le salaire est imposable uniquement en France, pays de résidence, si trois conditions sont réunies.
| Condition | Ce que prévoit la convention |
|---|---|
| DomicileFoyer d'habitation permanent | Dans le Bas-Rhin, le Haut-Rhin ou la Moselle |
| Lieu de travailEmployeur du secteur privé | Dans une commune allemande située à 30 km au plus de la frontière (Sarre, Bade-Wurtemberg, Rhénanie-Palatinat) |
| Retour au domicileEn principe chaque jour | Tolérance : 45 jours par an au maximum sans retour ou travaillés hors de la zone |
La liste des communes allemandes concernées est publiée par l'administration fiscale (annexe BOI-ANNX-000337). Kehl, Offenburg, Karlsruhe, Baden-Baden ou Sarrebruck en font partie ; Stuttgart, Mannheim ou Francfort n'en font pas partie. Les agents du secteur public allemand relèvent d'autres règles.
La règle des 45 jours
Accord amiable du 16 février 2006
Un frontalier qui ne rentre pas chez lui certains soirs, ou que son employeur envoie travailler hors de la zone (salon à Munich, mission à Berlin, déplacement en France hors département frontalier), garde son statut tant que ces jours ne dépassent pas 45 par année civile.
Si votre contrat ne couvre pas toute l'année, la limite devient 20 % des jours travaillés prévus au contrat, sans pouvoir dépasser 45 jours. Les jours d'arrêt maladie ne comptent pas comme des jours de non-retour.
⚠️ Au 46e jour, le statut tombe pour toute l'année : le salaire devient imposable en Allemagne. Tenez un relevé de vos déplacements professionnels, surtout si votre poste implique des missions régulières.
Frontalier en Allemagne : les démarches
Formulaire 5011 · Déclaration française
Sans démarche, votre employeur allemand prélève l'impôt allemand sur votre salaire, comme pour un salarié résident. Pour l'éviter, il faut obtenir une attestation d'exonération (Freistellungsbescheinigung) du Finanzamt avant la première paie.
L'attestation est en principe valable 3 ans, avec une confirmation annuelle par l'employeur. Si l'impôt allemand a déjà été retenu, il faut en demander le remboursement au Finanzamt, dans un délai limité.
En France, le salaire se déclare chaque printemps sur le formulaire n° 2047 (revenus de source étrangère), puis sur la déclaration principale lignes 1AG à 1DG, réservées aux salaires imposables uniquement en France. Comme votre employeur n'applique pas le prélèvement à la source français, l'impôt est payé par acomptes prélevés sur votre compte bancaire.
Hors de la zone : imposé en Allemagne, déclaré en France
Crédit d'impôt égal à l'impôt français · Case 8TK
Si vous travaillez au-delà de 30 km, ou si vous dépassez les 45 jours, le salaire est imposé en Allemagne. Il doit pourtant être déclaré en France, lignes 1AF à 1DF et case 8TK. La France calcule l'impôt sur l'ensemble des revenus du foyer, puis accorde un crédit d'impôt égal à l'impôt français correspondant à ce salaire. Résultat : le salaire allemand n'est pas taxé deux fois, mais il augmente le taux appliqué à vos autres revenus.
💡 Télétravail : pour un salarié hors zone, les jours travaillés depuis son domicile en France relèvent en principe de l'imposition française, puisqu'un salaire est imposable là où l'activité est exercée. Un accord avec l'employeur sur le télétravail mérite donc une vérification fiscale. Les cotisations sociales suivent des règles européennes distinctes.
Exemple : un couple strasbourgeois
Mariés · 2 parts · Barème 2026
Julien travaille en Allemagne pour 45 000 € de salaire net imposable (après abattement de 10 %). Sophie travaille à Strasbourg, 24 300 € net imposable. Revenu du foyer : 69 300 €, soit 34 650 € par part.
- Impôt du foyer calculé sur 69 300 € : ≈ 7 000 € (tranche marginale à 30 %)
- Julien travaille à Offenburg (zone frontalière) → tout est imposé en France : ≈ 7 000 € d'impôt français, aucun impôt allemand si l'attestation 5011 a été obtenue
- Julien travaille à Stuttgart (hors zone) → son salaire est imposé en Allemagne
- Crédit d'impôt en France : 7 000 € × 45 000 / 69 300 ≈ 4 545 €
- Reste à payer en France ≈ 2 455 €, sur le seul salaire de Sophie, mais au taux moyen du foyer
Dans le second cas, le coût total dépend du barème allemand et de la classe d'imposition retenue. Comparer les deux situations avant d'accepter un poste hors zone évite les mauvaises surprises.
Les conséquences sur votre patrimoine
Épargne retraite · Double carrière
Un frontalier imposé en France peut déduire ses versements sur un Plan d'épargne retraite de ses revenus imposables, dans la limite de son plafond. Sa retraite, en revanche, combinera des droits acquis en France et en Allemagne, avec des âges de départ et des règles de calcul différents. Anticiper le montant de ces deux pensions permet de choisir l'épargne complémentaire adaptée. L'épargne retraite est bloquée jusqu'au départ en retraite, sauf cas prévus par la loi, et les supports en unités de compte présentent un risque de perte en capital.
Ce que Tainos peut faire pour vous
Statut fiscal · Déclaration · Retraite à deux régimes
Basés à Schiltigheim, à quelques kilomètres du pont de l'Europe, nos conseillers accompagnent des frontaliers d'Alsace et de Moselle : vérification du statut, lecture de l'avis d'impôt, projection de la retraite franco-allemande et stratégie d'épargne.
Apportez votre avis d'impôt et votre contrat de travail : nous vérifions ensemble votre situation fiscale et vos droits à la retraite.
Demander mon bilan gratuit →Sources (consultées le 21 octobre 2026) : Convention fiscale franco-allemande du 21 juillet 1959 modifiée, art. 13 § 5 (version consolidée, impots.gouv.fr) et avenant du 31 mars 2015 (décret n° 2016-35) · BOFiP BOI-INT-CVB-DEU-10-30 et annexe BOI-ANNX-000337 · impots.gouv.fr, « Suis-je bien un travailleur frontalier ? » (mise à jour du 21 mai 2026) · Notice 2047-NOT revenus 2025 · service-public.gouv.fr, fiche F1419 « Barème de l'impôt sur le revenu » · Insee Analyses Grand Est n° 188 (28 novembre 2024).
Cet article est à caractère informatif et ne constitue pas un conseil fiscal ou en investissement personnalisé. Chaque situation de travailleur frontalier doit être examinée au cas par cas. Tout investissement comporte des risques, notamment de perte en capital pour les supports en unités de compte. Tainos Conseil · ORIAS n° 23005595.

