Dons aux associations :
66 % ou 75 %
de réduction d'impôt
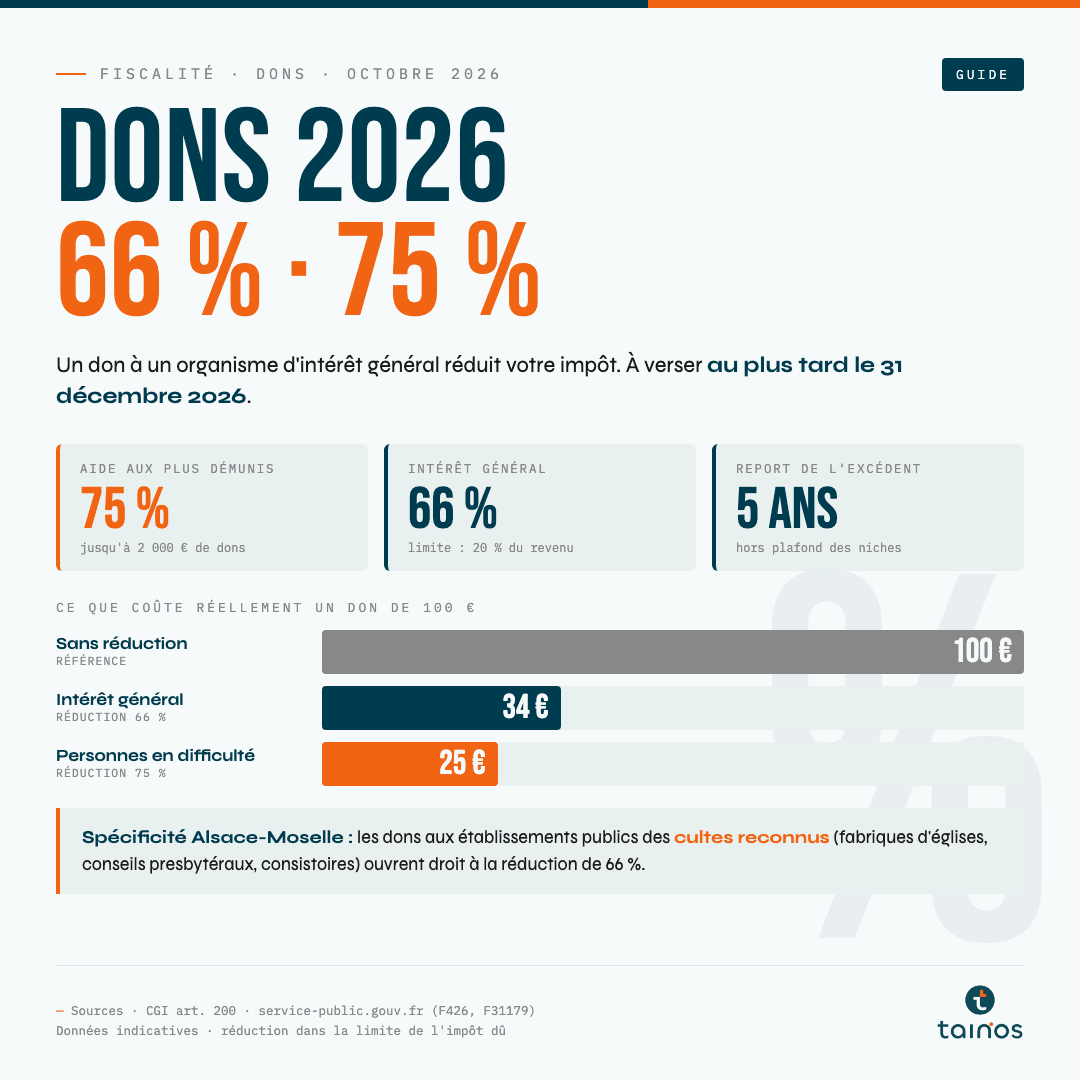
Un don à une association d'intérêt général vous donne droit à une réduction d'impôt de 66 % de son montant, et même de 75 % pour certains organismes d'aide aux personnes en difficulté. Pour compter sur l'impôt 2026, il doit être versé au plus tard le 31 décembre 2026.
— CGI art. 200 · Réduction d'impôt pour dons · Revenus 2026
Réduction d'impôt pour un don à une association : les deux taux
CGI art. 200 · Dons 2026
| Organisme | Réduction | Limite |
|---|---|---|
| Intérêt généralAssociations et fondations : humanitaire, social, culture, sport, éducation, environnement, cultes… | 66 % | 20 % du revenu imposable |
| Aide aux personnes en difficultéRepas, soins, logement gratuits · aide aux victimes de violences domestiques | 75 % | Jusqu'à 2 000 € de dons, puis 66 % au-delà |
L'organisme doit être à but non lucratif, avoir une gestion désintéressée et ne pas agir au profit d'un cercle restreint de personnes. C'est à lui de vérifier qu'il remplit ces conditions avant de délivrer des reçus fiscaux.
Ce que coûte vraiment un don
Exemple · Don de 100 €
- 400 € à une banque alimentaire → 400 × 75 % = 300 € de réduction
- 600 € à une association sportive d'intérêt général → 600 × 66 % = 396 € de réduction
- Coût réel des dons pour le foyer : 1 000 − 696 = 304 €
⚠️ À savoir : la réduction s'impute sur l'impôt dû. Si votre impôt est inférieur à la réduction, la différence n'est pas remboursée.
Le plafond de 20 % et le report sur 5 ans
Excédent reportable · Hors plafonnement des niches
Pour un revenu imposable de 50 000 €, jusqu'à 10 000 € de dons sont pris en compte dans l'année. Au-delà, l'excédent n'est pas perdu : il est reporté sur les 5 années suivantes.
La réduction pour dons n'entre pas dans le plafonnement global des niches fiscales de 10 000 € par an. Elle se cumule donc avec vos autres avantages fiscaux (crédit d'impôt pour emploi à domicile, investissement locatif…) sans les limiter.
En Alsace et en Moselle : les dons aux cultes reconnus
Droit local · Établissements publics du culte
Dans le Bas-Rhin, le Haut-Rhin et la Moselle, la loi de 1905 de séparation des Églises et de l'État ne s'applique pas. Les cultes reconnus (catholique, protestants luthérien et réformé, israélite) y sont organisés en établissements publics du culte : fabriques d'églises, conseils presbytéraux, consistoires.
💡 Bon à savoir : le Code général des impôts prévoit expressément que les dons à ces établissements ouvrent droit à la réduction de 66 %, comme les dons aux associations cultuelles dans le reste de la France. Le reçu fiscal comporte une case spécifique pour eux.
Les associations inscrites au registre du tribunal judiciaire (associations de droit local) ouvrent droit à la réduction dans les mêmes conditions que les autres : ce n'est pas leur forme juridique qui compte, mais leur activité et leur gestion.
Justificatifs et calendrier
Reçu fiscal · Déclaration 2027 · Avance de janvier
| Étape | Ce qu'il faut faire |
|---|---|
| Avant le 31/12/2026 | Verser le don. Pour un don en ligne ou par chèque le 31 décembre, conservez la preuve de la date. |
| Reçu fiscal | L'organisme vous remet un reçu (Cerfa n° 11580). À conserver : il n'est pas joint à la déclaration, mais peut être demandé en cas de contrôle. |
| Janvier 2027 | Si vous avez déclaré des dons l'année précédente, une avance de 60 % de la réduction vous est versée. |
| Printemps 2027 | Déclarer les dons 2026, rubrique « Réductions et crédits d'impôt ». Le solde est régularisé à l'été 2027. |
| Contreparties | Les petits objets offerts en remerciement sont admis s'ils ne dépassent pas le quart du don, avec un maximum de 65 € par an. |
Ce que Tainos peut faire pour vous
Bilan fiscal de fin d'année
Les dons ne sont qu'un des leviers de fin d'année, aux côtés du PER, de l'emploi à domicile ou de l'investissement locatif. Nos conseillers en Alsace, Moselle et Champagne-Ardenne font le point avec vous sur ceux qui sont pertinents dans votre situation avant le 31 décembre.
Un bilan fiscal gratuit et sans engagement, à partir de votre avis d'impôt 2026.
Demander mon bilan gratuit →Sources (consultées le 19 octobre 2026) : service-public.gouv.fr, fiche F426 « Réduction d'impôt pour un don à une association » · service-public.gouv.fr, fiche F31179 « Plafonnement global des avantages fiscaux » · Code général des impôts, article 200 (Légifrance) · BOFiP BOI-IR-RICI-250-10-20-20 · Reçu au titre des dons, Cerfa n° 11580 (impots.gouv.fr).
Cet article est à caractère informatif et ne constitue pas un conseil fiscal personnalisé. Tainos Conseil · ORIAS n° 23005595.

